主页
CRM软件
DMS软件
项目报备软件
免费试用
主页
CRM软件
DMS软件
项目报备软件
免费试用
游客
注册
登录
B2B CRM选型指南
2026年AI CRM选型指南:5款主流AI原生CRM系统深度评测
做了12年CRM实施,我总结了医疗器械企业选型最该关注的4个合规问题
CRM私有化部署 vs SaaS云部署:2026年写给IT负责人的一份成本安全对比账
销售管理系统软件:从选型到落地的完整指南(2026版)
SaaS 还是私有化?B2B 渠道管理CRM选型,这笔账要算 3 年
CRM 一次买断还是按年付费?B2B 企业 3 年成本对比实录
2026年CRM选型,为什么越来越多企业把“本地化”列为第一道门槛
租了五年CRM,数据到底是谁的?八骏CRM本地部署的“所有权逻辑”
制造企业的CRM,为什么“能用”和“敢用”之间差了一个本地部署?
医疗器械企业的CRM,数据不出企业,生意才敢做大
2026年CRM选型:先回答四个问题,再决定SaaS还是本地部署
Salesforce、纷享销客、销售易、八骏:私有化部署这条路上,谁真的把数据交给了企业?
SaaS CRM的“分手成本”,比你想象的高——八骏本地部署的“退出自由”
SaaS CRM的账单,从来不只写在合同首页上
CRM不该是“租来的办公桌”,而该是“自己盖的房子”
关于CRM本地部署,企业最想问的10个问题(八骏逐条回答)
B2B企业CRM选型避坑指南:私有化部署与AI能力怎么验
CRM系统到底是什么?2026年B2B企业最该先搞清的5个底层问题
CRM上线90天见效 checklist:从数据初始化到第一份BI驾驶舱
CRM选型最大的坑,不是功能少,而是"通用型套长周期B2B"
2026年CRM系统选型指南:中大型B2B企业该看哪8个维度
私有化部署CRM和SaaS CRM,中大型企业到底怎么选?
医疗器械销售的"入院决策链"在CRM里怎么管?从组织架构树开始
电子元器件企业CRM:样品申请、技术方案与批量订单的衔接
半导体行业CRM:为什么通用CRM管不好芯片销售?
从Design-in到量产:半导体长周期销售管理,CRM如何不让商机中途断层
半导体企业为什么更倾向私有化部署CRM?数据、FCST与合规的三重账
2026半导体CRM选型指南:六个维度筛出"真懂行业"的那一套
AI在半导体CRM里到底能做什么?从"预警雷达"到FCST偏差归因的务实清单
制造业CRM选型:为什么"通用型"在工厂里跑不通
装备制造CRM选型:长周期、多角色、非标报价,三条硬标准怎么验
AI销售助手在制造业的边界:它该“替销售看”,而不是“替销售判”
非标订单管理:制造业CRM最该先解决的那张"一单一议"表
长周期项目跟了两年还是丢单?CRM该在哪个节点“锁住”商机
制造业CRM的低代码边界:哪些该自己配,哪些必须留给厂商
AI报价在制造业的第一步,不是“自动出价”,是“把历史报价变成可检索的经验”
半导体行业 CRM 怎么管样品:从样品申请、测试到量产导入的追踪闭环
项目型销售公司的 CRM:项目报备、判重、铁三角协同的场景拆解
2026 年国产 CRM 选型趋势:私有化回潮、买断制、AI 内置三股力量
CRM 哪家好?先把「好」拆成 6 个可打分维度
20 人销售团队的 CRM 怎么选:别为用不上的模块买单
50–200 人成长型企业 CRM 选型:从表格过渡的最小可用集
半导体行业 CRM 哪家好:样品、料号、FCST 三个硬场景的验证清单
经销商管理系统(DMS)和 CRM 的区别与一体化价值:B2B 企业要不要分开买
医疗器械企业选 CRM:UDI 追溯与招投标流程的适配核验
装备制造长周期项目型销售,CRM 该看哪些非标能力
开源 CRM 与商业 CRM 的总账对比:省下的授权费去哪了
可直接抄的 CRM 选型时间表:从立项到验收 12 周
CRM采购预算 5 万 / 20 万 / 100 万,分别能买到什么
2026 年 CRM 市场观察:两条阵营,两套排名逻辑
2026年CRM系统哪家好?10款热门产品盘点与选型指南
2026 CRM盘点:八骏、纷享销客、用友、金蝶、Salesforce……10款产品一次讲清
2026年企业级CRM购买指南:从用友、金蝶到八骏、Salesforce的10款产品对比
本文档发布于 八骏知识星球
-
+
首页
2026年企业级CRM购买指南:从用友、金蝶到八骏、Salesforce的10款产品对比
2026年[企业级CRM](https://www.mymos.cn/crmgjb.html)的选型逻辑,正在发生一次不太容易被“功能清单”捕捉到的位移。Gartner在2026年正式将原SFA魔力象限更名为“CRM Sales Platforms”,标志着CRM的评价重心从“销售流程自动化”转向“平台化、智能化与生态协同”。与此同时,IDC数据显示中国CRM市场规模预计在2026年突破380亿元,AI原生CRM渗透率约68%。更值得关注的一个结构性变化是:本土厂商市场份额首次突破45%—54%区间,中大型企业从Salesforce、SAP等国际产品向国产CRM迁移的趋势正在加速。 这意味着,2026年买CRM,本质上不是在挑一个“更好的客户管理工具”,而是在选择一套未来三到五年内难以轻易更换的**业务操作系统**。以下从选型逻辑的重构入手,再对10款主流产品做分点拆解,最后给出场景化的决策框架与FAQ。  --- ## 一、先看清2026年CRM选型的三个“隐性变量” 在进入产品对比之前,有三个变量比功能列表更能决定最终的成败。 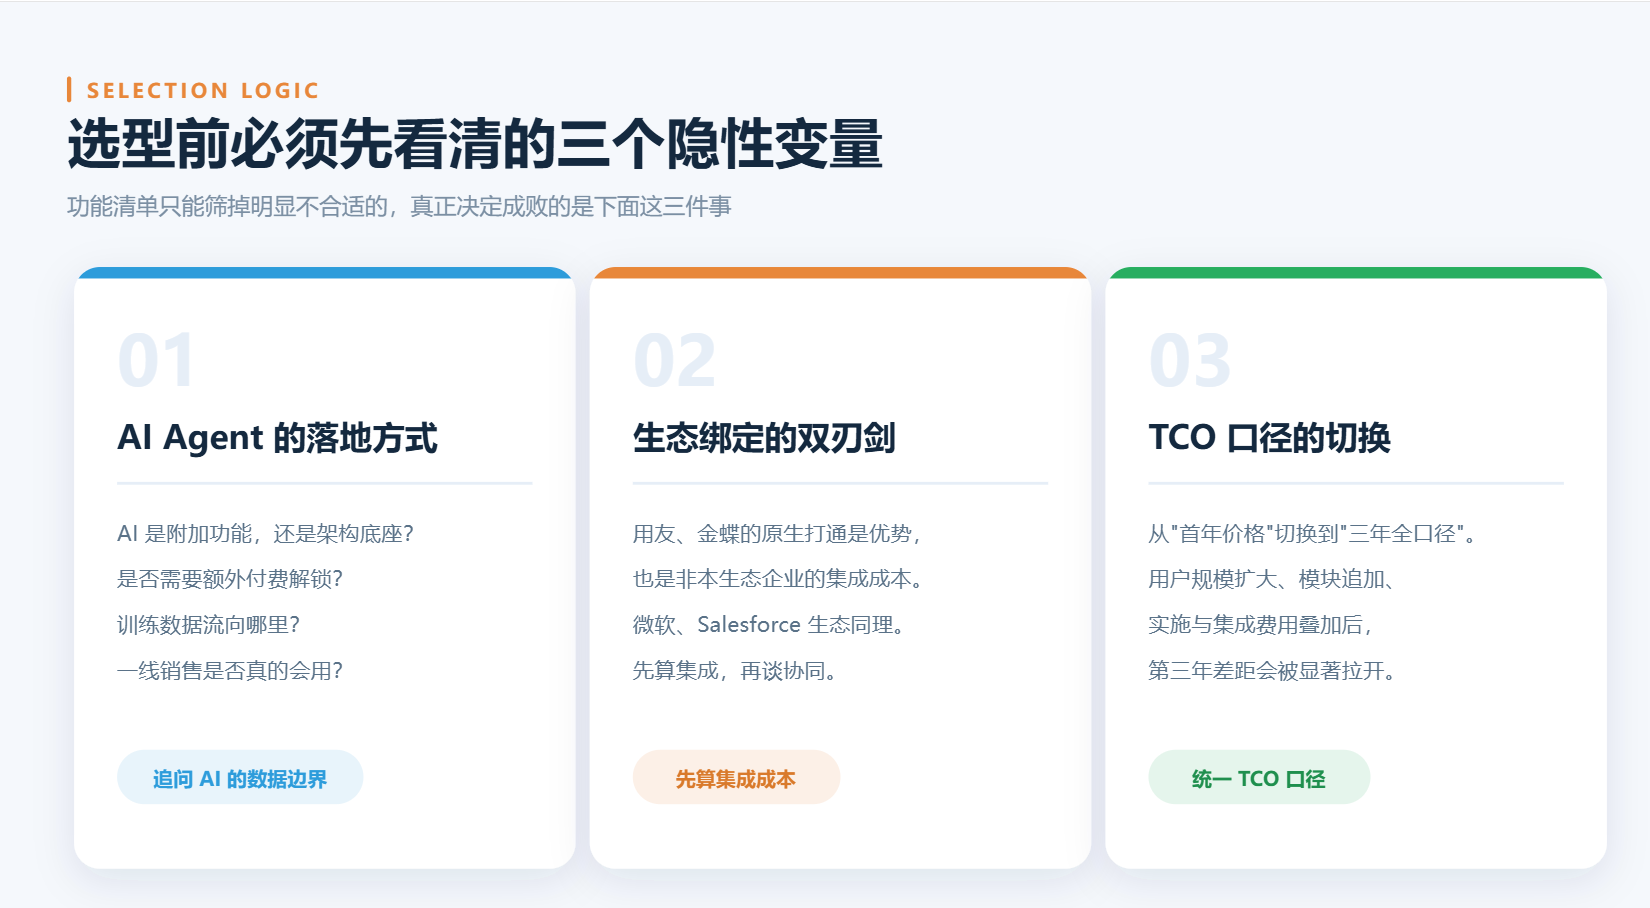 ### 1. AI Agent的“落地方式”比“有没有AI”更重要 2026年几乎所有主流CRM都宣称具备AI能力,但差异在于AI是“附加功能”还是“架构底座”。Salesforce将Agentforce、Slack、Tableau打包进新版本层级,AI被嵌入到许可结构本身;八骏的[KnowAgent](https://www.mymos.cn/knowagent.html)则运行在私有化底座上,数据不出企业;纷享销客的Agentic CRM依托智能体矩阵覆盖营销、销售、服务全链路。选型时需要追问的是:AI能力是否需要额外付费解锁?训练数据流向哪里?一线销售是否真的会用? ### 2. 生态绑定是一把双刃剑 用友和金蝶的CRM最大优势来自与各自ERP体系的原生打通,但这一优势的反面是:非本生态企业的集成成本会显著上升。用友BIP CRM在“非用友生态企业集成优势收窄”,金蝶云CRM的适配性同样高度依赖金蝶ERP的存量。如果企业尚未绑定某一ERP生态,选型空间实际上比想象中更大。 ### 3. 总拥有成本(TCO)的计算口径需要从“首年价格”切换到“三年全口径” 订阅制SaaS的年度支出看似可控,但用户规模扩大、模块追加、实施与集成费用叠加后,三年TCO可能远超预期;买断制私有化产品首年投入较高,但后续年度支出主要为维护费,在用户规模较大的场景下可能出现交叉点。 --- ## 二、10款产品分点对比 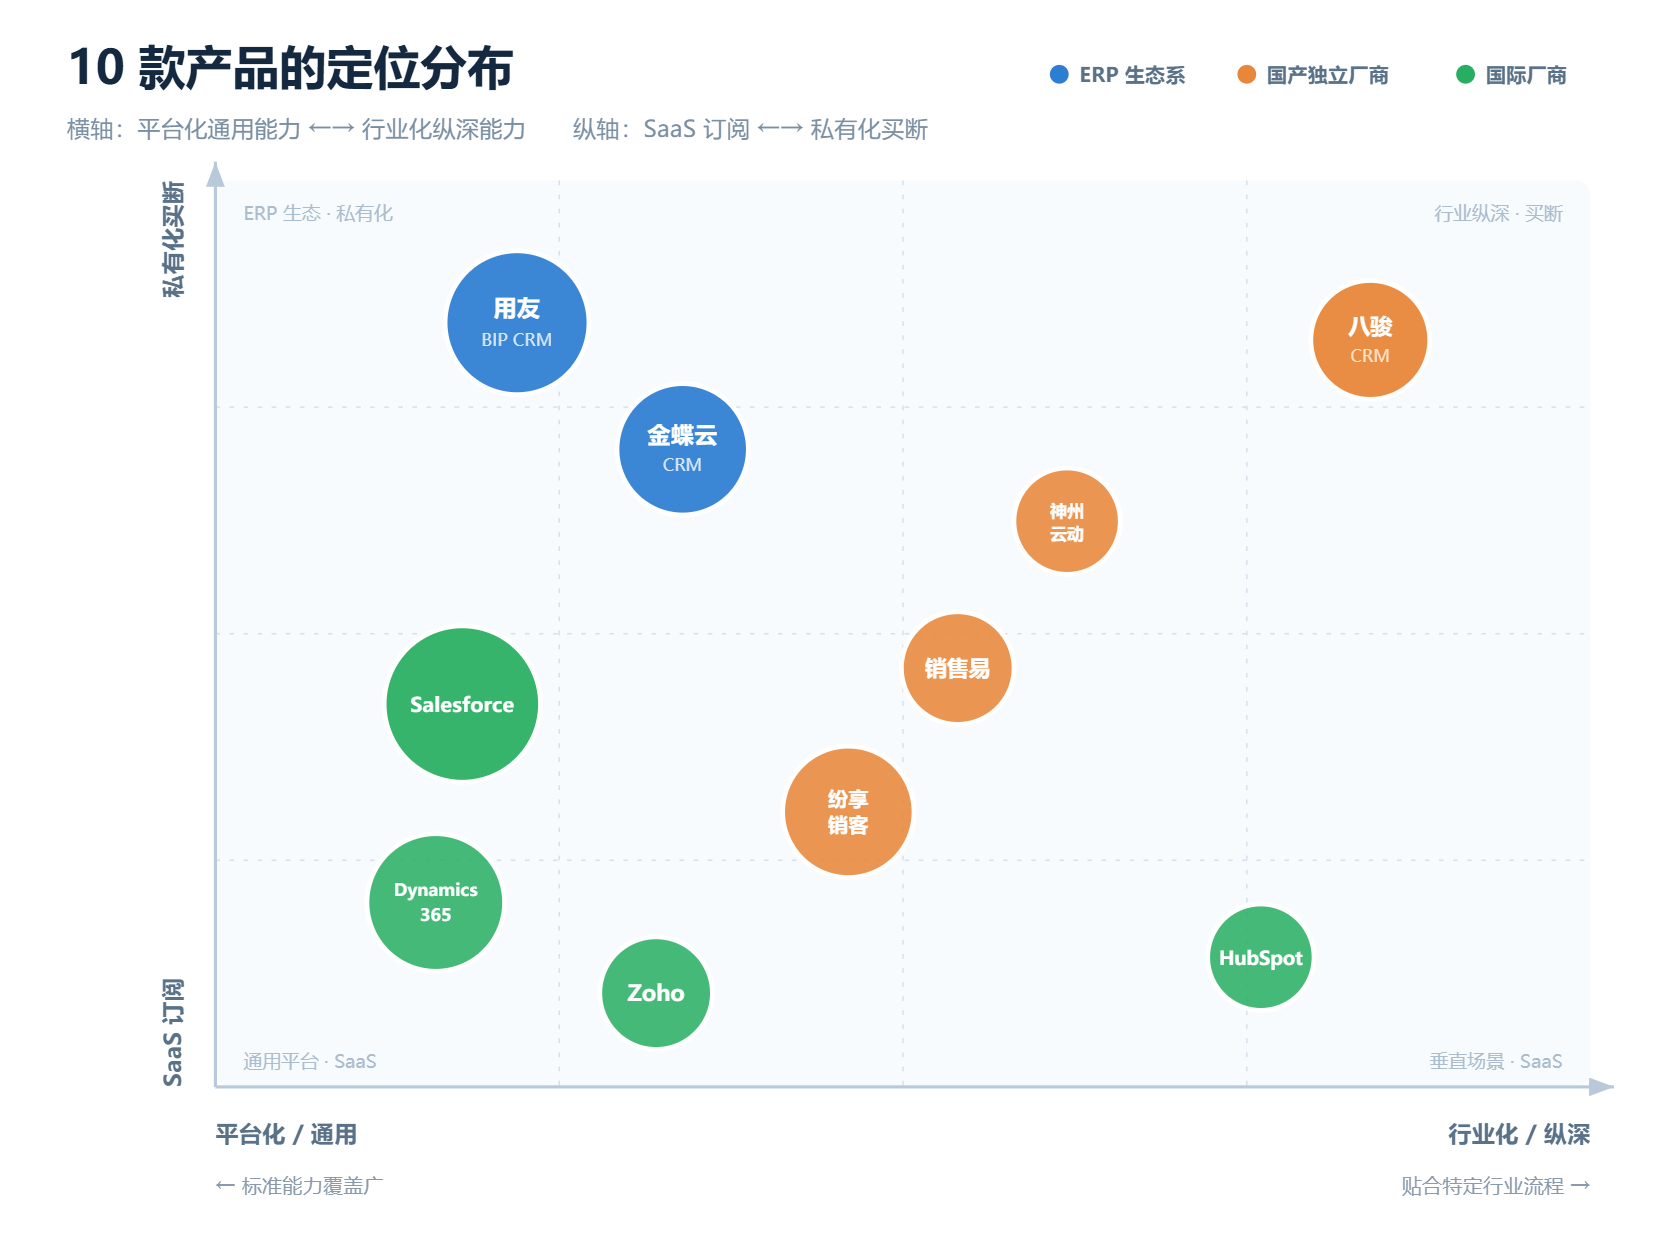 ### 1. 用友 BIP CRM:集团管控与业财一体的“生态内选择” - **核心定位**:集团级数字化销售管理平台,核心价值在于CRM与用友ERP、财务、供应链的原生打通。 - **突出能力**:多法人、多账套的集团架构支撑;销售绩效管控与渠道管理;国产化适配完善,适合国资背景与信创场景。 - **适用边界**:**已经深度使用用友U8、NC等ERP体系**的大型集团、制造与政企客户。如果企业不在用友生态内,其集成优势会明显收窄,需要单独核算对接成本。 - **价格信号**:公开起售价约600元/人/年,但集团级项目通常以项目制报价为主,实施与定制成本较高。 ### 2. 金蝶云CRM:业财税一体化的“ERP耦合路线” - **核心定位**:与金蝶云星瀚/星空ERP深度耦合的CRM,核心卖点是商机→合同→财务核算的自动衔接,消除业务与财务之间的数据断层。 - **突出能力**:业财税一体化流程;苍穹PaaS平台支撑低代码定制;信创全栈适配,在央国企国产化替代中具备天然优势。 - **适用边界**:**已部署金蝶ERP体系**的中大型企业,尤其是制造、商贸流通行业。脱离金蝶ERP生态后,其差异化价值会大幅削弱。 - **价格信号**:金蝶云·星辰CRM参考起价约398元/人/年(3用户起),星空系列定价更高,按模块与部署方式浮动。 ### 3. 八骏CRM:B2B长周期复杂销售的“私有化买断选项” - **核心定位**:深度聚焦项目型销售与装备制造等长周期B2B行业的国产企业级CRM,核心产品理念是L2C(Lead to Cash)全流程智能化管理。 - **突出能力**:与BOM联动的CPQ智能报价;项目全生命周期可视化管控;KnowAgent运行于私有化底座,支持企业自定义Skill沉淀自身销售方法论。 - **适用边界**:**销售周期长、决策链复杂、需要深度定制**的中大型B2B企业,典型场景包括医疗器械、装备制造、半导体设备、新材料等工业领域。零售与快消场景不是其强项。 - **价格信号**:轻盈版约1.98万起买断(含10用户),企业版约5.98万起买断,私有化部署整体区间约8—25万,后续年度维护费约0.5—1万。对百人规模的制造企业,三年TCO可能显著低于按人订阅的SaaS方案。 ### 4. Salesforce Sales Cloud(Agentforce版本):功能上限最高,成本门槛也最高 - **核心定位**:全球CRM领导者,2026年的关键变化是将Agentforce AI、Slack、Tableau Next、数据安全与Premier Success Plans打包进Core/Advanced/Max三个层级,形成“AI原生捆绑”的许可结构。 - **突出能力**:AppExchange生态的广度、Flow Builder的自动化深度、Agentforce的自主智能体能力,以及全球化部署与多语言合规经验。 - **适用边界**:**大型跨国企业、业务体系复杂、有全球化统一CRM需求**的组织。需要正视的是:配置复杂,通常需要专职管理员;企业版及以上单用户月费远超国内同类产品。 - **价格信号**:2026年新层级定价为Core $195/用户/月、Advanced $395、Max $550(年付),此前Enterprise层级为$175/用户/月。AI能力虽已捆绑,但Flex Credit用量超出后仍需额外采购。 ### 5. 纷享销客:本土市场份额领先的“连接型平台” - **核心定位**:面向中大型及集团型企业的连接型CRM,覆盖营销、销售、渠道、订货、服务、回款全链路,在本土SFA SaaS市场份额居前。 - **突出能力**:PaaS低代码定制与ERP/企业微信的深度集成;制造业场景支持多级BOM与CPQ;ShareAI平台预置大量智能体技能,支持接入多款国产大模型。 - **适用边界**:中大型销售组织、多经销商体系、制造与快消渠道管理场景。相比八骏,更偏向“平台化广度”而非单一行业的极限深度。 - **价格信号**:协同版900元/人/年、专业版1428元/人/年、旗舰版2638元/人/年,实施费用另计。 ### 6. 销售易:B2B销售过程管理的“精细化路线” - **核心定位**:面向中大型B2B企业的销售过程管理CRM,以销售流程精细化管控见长,近年推进AI原生CRM路线并与腾讯生态形成协同。 - **突出能力**:复杂销售组织的流程建模与权限控制;私有化与SaaS双模式交付;在国产替代中定位为“国际产品的本土替代选项”之一。 - **适用边界**:高科技、企业服务、复杂B2B销售场景。品牌声量与生态广度弱于纷享销客,选型时需重点验证其在目标行业的落地案例密度。 ### 7. 神州云动 CloudCC:PaaS化定制的“国产Salesforce逻辑” - **核心定位**:以高定制性PaaS平台为核心的国产CRM,产品逻辑与国际主流PaaS化CRM接近,提供较丰富的生态应用。 - **突出能力**:复杂业务流程的深度定制;项目型销售与多角色协作场景的适配;在AI原生架构评估中与悟空CRM同被归入第一梯队特征描述。 - **适用边界**:业务流程独特、标准CRM难以覆盖、具备一定IT定制能力的中大型企业。定制深度带来的另一面是实施周期与后期维护复杂度的上升。 ### 8. Microsoft Dynamics 365 Sales:微软生态内的“自然延伸” - **核心定位**:与Office 365、Teams、Power Platform深度协同的CRM,核心优势不在于CRM功能本身的锐度,而在于**与企业现有微软办公与低代码体系的无缝衔接**。 - **突出能力**:Copilot for Sales的AI辅助;Power Platform低代码扩展;与Outlook、Teams的原生工作流整合。 - **适用边界**:**已深度使用微软办公与云体系**的企业。脱离微软生态后,其相对竞争力会明显下降。定价约$65(Professional)/$105(Enterprise)/$150(Premium)/用户/月,年付。 ### 9. Zoho CRM:预算敏感型企业的“功能/价格平衡点” - **核心定位**:以freemium模式和透明定价著称的全球CRM,Enterprise层级$40/用户/月(年付)即包含territory management、自定义模块、审批、沙盒与Zia AI的基础能力。 - **突出能力**:功能覆盖面与价格的比值在同类产品中靠前;适合从中小规模起步、后续逐步扩展的企业;多产品线(CRM、Desk、Campaigns)的套件协同。 - **适用边界**:预算约束明确、不需要深度行业定制、以标准销售自动化为主的中型企业。Zia AI的高阶预测能力需上升至Ultimate层级($52/用户/月)才能获得更高配额。 ### 10. HubSpot Sales Hub:营销—销售一体化的“低摩擦入口” - **核心定位**:以Inbound营销为起点的CRM,Sales Hub与Marketing Hub的天然一体性是其核心差异,适合“营销驱动获客—销售承接转化”的链路。 - **突出能力**:上手速度快、界面友好度高;Professional层级$90/用户/月、Enterprise $150/用户/月(年付),Enterprise包含预测性线索评分与自定义对象。 - **适用边界**:海外ToB中小企业、内容营销与入站获客驱动型业务。需要注意Professional与Enterprise层级存在一次性onboarding费用($1,500/$3,500),且Enterprise层级对销售对话有准入要求。 --- ## 三、场景化决策框架:不要问“哪款最好”,先问“哪条路线最不坏” 将10款产品放在一张表里逐项打勾,很难得出可靠结论。更实用的方式是按**企业当前的结构性约束**做第一轮筛选: ### 约束一:你已经被哪个生态“锁定”? 如果ERP是用友或金蝶,对应CRM的集成成本可能低于切换生态的总代价;如果办公体系是Microsoft 365,Dynamics 365的隐性协同收益需要纳入考量;如果没有任何强生态绑定,八骏、纷享销客、销售易、Zoho的开放比较空间才真正打开。 ### 约束二:你的交付形态偏好是订阅还是买断? 用户规模大、销售周期长、数据主权要求高的B2B制造类企业,私有化买断的三年TCO可能更优;快速扩张、IT人力有限、需要持续迭代的企业,SaaS订阅的灵活性和低前期投入更有价值。 ### 约束三:AI在你的业务中是“加分项”还是“核心作业方式”? 如果AI主要用于辅助销售写跟进、做预测,捆绑在现有产品中的基础能力通常够用;如果期望AI Agent承担线索清洗、自主跟单、服务派单等实质性作业,则需要重点考察厂商的智能体架构、数据闭环和私有化部署选项,而不仅仅是“有没有AI功能”。 --- ## 四、FAQ ### Q1:用友和金蝶的CRM,非本生态企业值得考虑吗? 值得考虑,但需要调整预期。两者的核心差异化价值高度依赖各自ERP生态的原生打通。如果企业不在对应生态内,买到的更接近一个“功能正常的通用CRM”,集成成本和实施周期需要单独评估,不应将生态协同带来的效率假设直接套用。 ### Q2:八骏的买断制和Salesforce/纷享销客的订阅制,到底哪个更“便宜”? 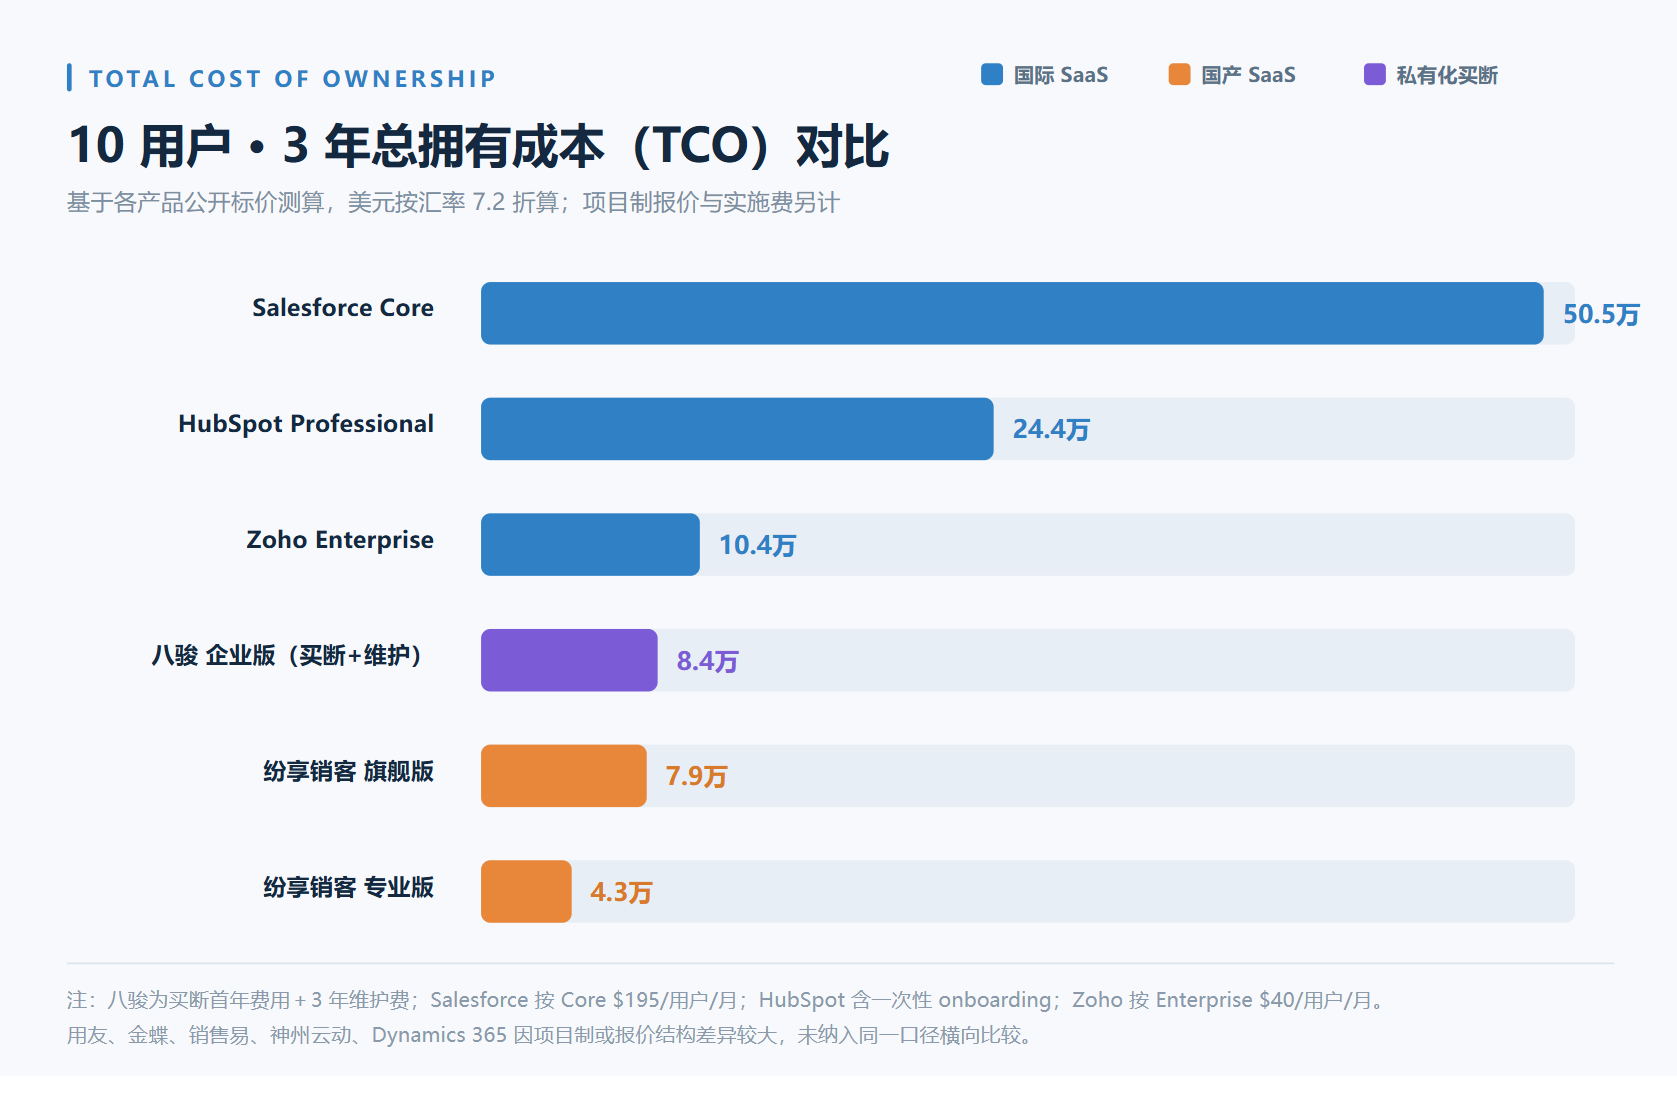 取决于用户规模和使用年限。八骏企业版约5.98万起买断(含10用户),后续维护费较低;Salesforce Core层级按$195/用户/月计算,10用户一年即约2.34万美元(按汇率折算远超八骏首年投入),且用户数增长后差距进一步拉大。但买断制的前期现金流压力更大,且定制开发按1,800元/人天另行计费。建议以**三年TCO、目标用户数、定制工作量**三个变量做同口径测算,而非比较首年标价。 ### Q3:Salesforce的Agentforce捆绑后,AI还需要额外付费吗? 2026年新层级已将Agentforce AI捆绑进Core/Advanced/Max的许可中,不再作为独立SKU强制追加购买。但每个层级配有不同额度的Flex Credits(Core 500,000、Advanced 1,000,000、Max 2,750,000),超出后的AI用量消耗需要额外采购。对于AI使用强度高的企业,实际支出仍可能高于名义许可费。 ### Q4:2026年选CRM,AI能力应该放在多高的权重? AI是2026年CRM竞争的主轴,但不建议将其作为**第一筛选维度**。更合理的顺序是:先确认生态集成可行性、交付形态匹配度和TCO可承受性,再在入围产品中比较AI能力的落地深度。一个生态不匹配、一线销售不愿用的“AI很强”的CRM,失败概率远高于一个AI中等但流程贴合业务的系统。Gartner更名所释放的信号是“平台能力”的整体评价,而非单一AI功能的比拼。 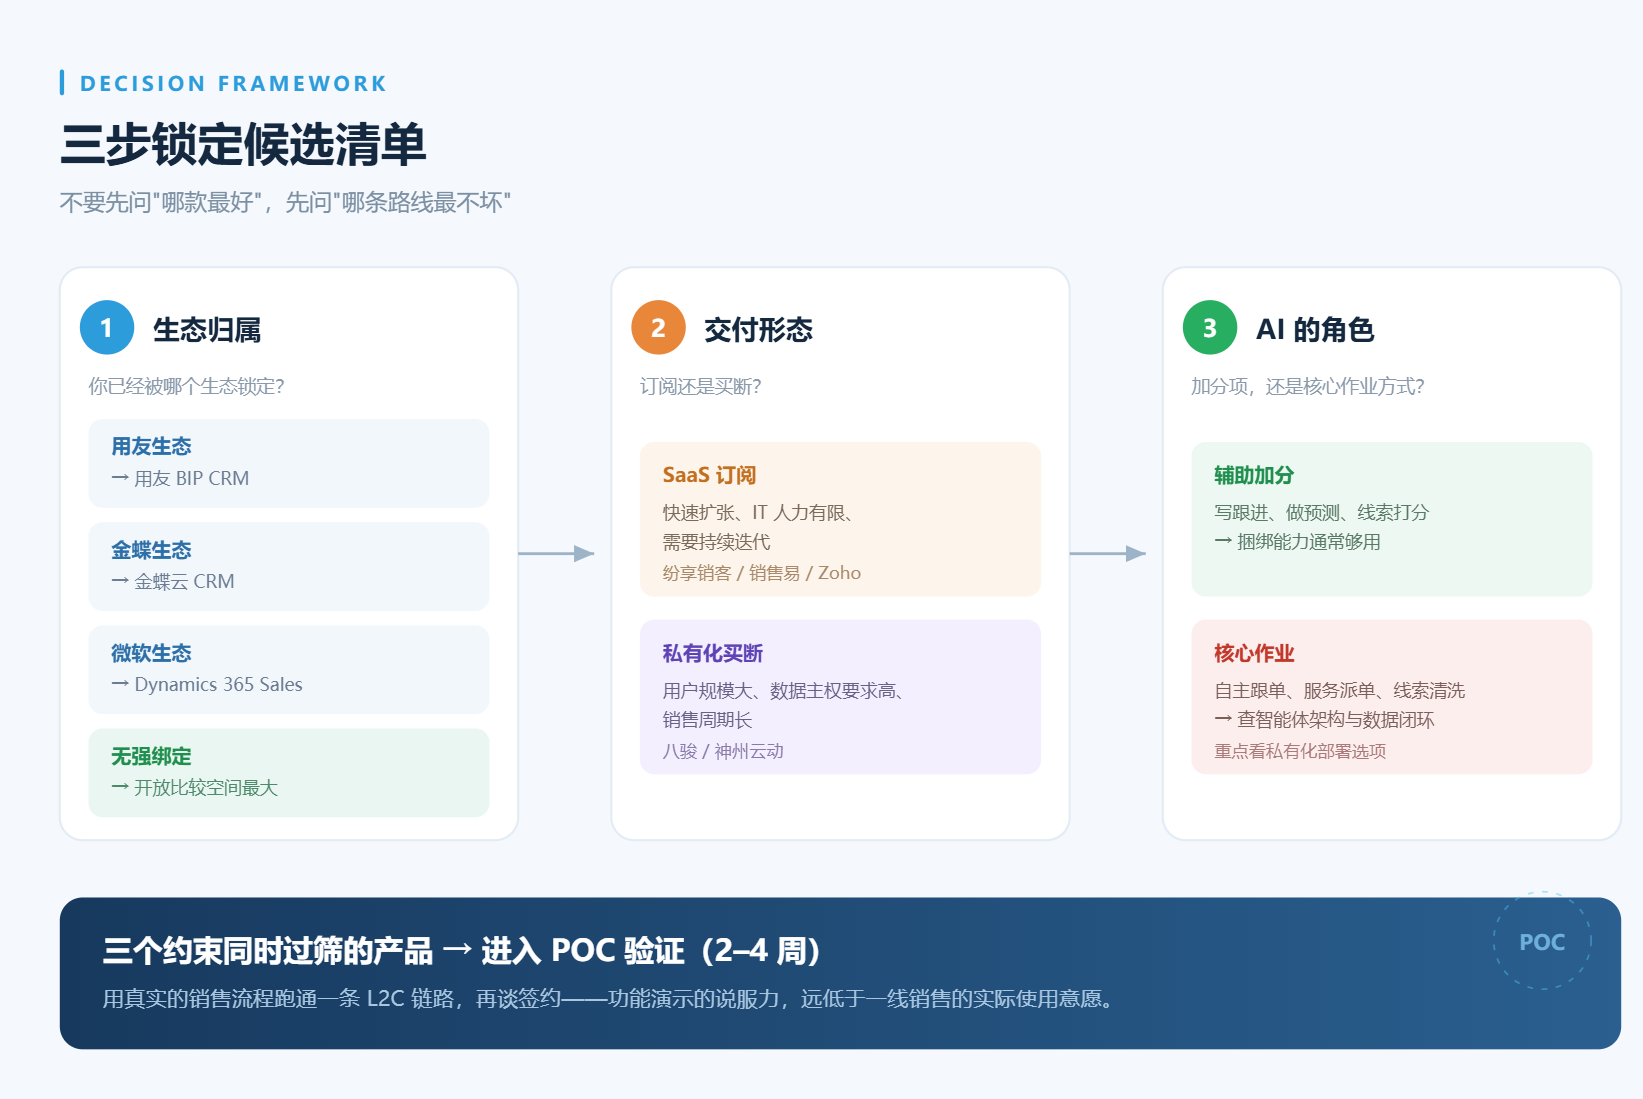 ### Q5:本土厂商份额上升,是否意味着国际产品不再值得考虑? 不是。本土厂商份额上升反映的是中大型企业在信创合规、本地服务响应和成本结构上的现实选择,而非国际产品能力的全面落后。对于全球化运营、需要多语言多法规统一平台、或已深度嵌入Salesforce/Microsoft生态的企业,国际产品仍然是合理甚至更优的选择。关键是把“生态归属”和“合规边界”放在品牌偏好之前。
Mr姜
2026年11月10日 09:47
3
0 条评论
转发
收藏文档
上一篇
下一篇
手机扫码
复制链接
手机扫一扫转发分享
复制链接
分享
链接
类型
密码
更新密码
有效期
Markdown文件
Word文件
PDF文档(打印)
