主页
CRM软件
DMS软件
项目报备软件
免费试用
主页
CRM软件
DMS软件
项目报备软件
免费试用
游客
注册
登录
B2B CRM选型指南
2026年AI CRM选型指南:5款主流AI原生CRM系统深度评测
做了12年CRM实施,我总结了医疗器械企业选型最该关注的4个合规问题
CRM私有化部署 vs SaaS云部署:2026年写给IT负责人的一份成本安全对比账
销售管理系统软件:从选型到落地的完整指南(2026版)
SaaS 还是私有化?B2B 渠道管理CRM选型,这笔账要算 3 年
CRM 一次买断还是按年付费?B2B 企业 3 年成本对比实录
2026年CRM选型,为什么越来越多企业把“本地化”列为第一道门槛
租了五年CRM,数据到底是谁的?八骏CRM本地部署的“所有权逻辑”
制造企业的CRM,为什么“能用”和“敢用”之间差了一个本地部署?
医疗器械企业的CRM,数据不出企业,生意才敢做大
2026年CRM选型:先回答四个问题,再决定SaaS还是本地部署
Salesforce、纷享销客、销售易、八骏:私有化部署这条路上,谁真的把数据交给了企业?
SaaS CRM的“分手成本”,比你想象的高——八骏本地部署的“退出自由”
SaaS CRM的账单,从来不只写在合同首页上
CRM不该是“租来的办公桌”,而该是“自己盖的房子”
关于CRM本地部署,企业最想问的10个问题(八骏逐条回答)
B2B企业CRM选型避坑指南:私有化部署与AI能力怎么验
CRM系统到底是什么?2026年B2B企业最该先搞清的5个底层问题
CRM上线90天见效 checklist:从数据初始化到第一份BI驾驶舱
CRM选型最大的坑,不是功能少,而是"通用型套长周期B2B"
2026年CRM系统选型指南:中大型B2B企业该看哪8个维度
私有化部署CRM和SaaS CRM,中大型企业到底怎么选?
医疗器械销售的"入院决策链"在CRM里怎么管?从组织架构树开始
电子元器件企业CRM:样品申请、技术方案与批量订单的衔接
半导体行业CRM:为什么通用CRM管不好芯片销售?
从Design-in到量产:半导体长周期销售管理,CRM如何不让商机中途断层
半导体企业为什么更倾向私有化部署CRM?数据、FCST与合规的三重账
2026半导体CRM选型指南:六个维度筛出"真懂行业"的那一套
AI在半导体CRM里到底能做什么?从"预警雷达"到FCST偏差归因的务实清单
制造业CRM选型:为什么"通用型"在工厂里跑不通
装备制造CRM选型:长周期、多角色、非标报价,三条硬标准怎么验
AI销售助手在制造业的边界:它该“替销售看”,而不是“替销售判”
非标订单管理:制造业CRM最该先解决的那张"一单一议"表
长周期项目跟了两年还是丢单?CRM该在哪个节点“锁住”商机
制造业CRM的低代码边界:哪些该自己配,哪些必须留给厂商
AI报价在制造业的第一步,不是“自动出价”,是“把历史报价变成可检索的经验”
半导体行业 CRM 怎么管样品:从样品申请、测试到量产导入的追踪闭环
项目型销售公司的 CRM:项目报备、判重、铁三角协同的场景拆解
2026 年国产 CRM 选型趋势:私有化回潮、买断制、AI 内置三股力量
CRM 哪家好?先把「好」拆成 6 个可打分维度
20 人销售团队的 CRM 怎么选:别为用不上的模块买单
50–200 人成长型企业 CRM 选型:从表格过渡的最小可用集
半导体行业 CRM 哪家好:样品、料号、FCST 三个硬场景的验证清单
经销商管理系统(DMS)和 CRM 的区别与一体化价值:B2B 企业要不要分开买
医疗器械企业选 CRM:UDI 追溯与招投标流程的适配核验
装备制造长周期项目型销售,CRM 该看哪些非标能力
开源 CRM 与商业 CRM 的总账对比:省下的授权费去哪了
可直接抄的 CRM 选型时间表:从立项到验收 12 周
CRM采购预算 5 万 / 20 万 / 100 万,分别能买到什么
2026 年 CRM 市场观察:两条阵营,两套排名逻辑
本文档发布于 八骏知识星球
-
+
首页
2026 年 CRM 市场观察:两条阵营,两套排名逻辑
如果你在 2026 年翻看 CRM 相关的榜单和报告,大概率会遇到一种困惑:同一时间点上,不同来源给出的“排名”几乎无法直接对话。一份榜单把全球化 SaaS 巨头放在前列,另一份报告里本土行业型厂商的占比却在快速攀升;IDC 口径下中国 CRM 市场规模达到 896 亿元,而另一套行业研究口径只有 260—315 亿元。数字本身并没有错,问题在于它们测量的是不同阵营的“赢法”。 2026 年的中国 CRM 市场,已经清晰地分化为两条阵营,对应两套完全不同的排名逻辑。看清这一点,比纠结“谁排第几”更有选型价值。 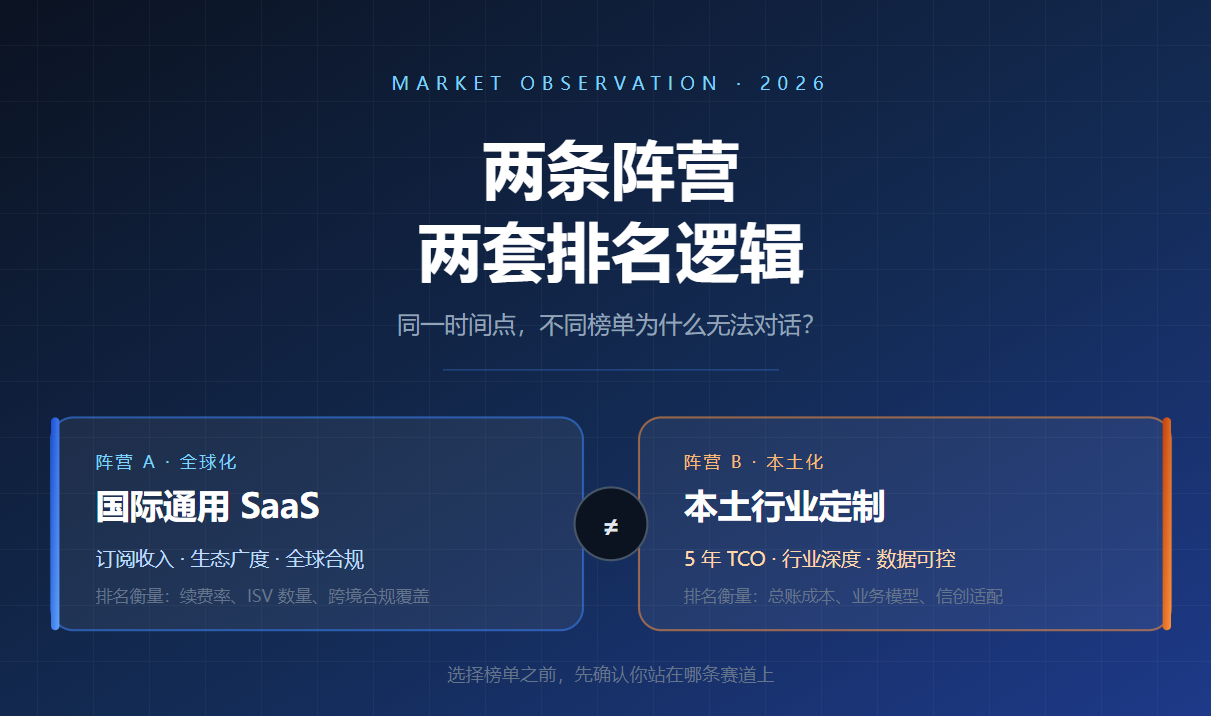 ## 一、两条阵营的形成:不是谁替代谁,而是“赢”的定义分叉了 第一条阵营,是**国际通用 SaaS 阵营**。它的竞争底座是产品标准化、全球生态和订阅收入模型。Salesforce 在全球市场仍以约 20% 的份额稳居首位,2026 财年营收约 415 亿美元,订阅与支持收入占比超过九成。在中国市场,这一阵营的代表还包括 Microsoft Dynamics 365、SAP、Oracle CX、HubSpot 等,它们的共同特征是以云端订阅为主要交付方式,以 PaaS 生态和全球化合规能力构建壁垒。 第二条阵营,是**本土行业定制阵营**。它的竞争底座不是“功能多”,而是“业务嵌得深、数据控得住、总账算得清”。根据八骏 CRM 基于 683 家企业样本的行业调研,2026 年本土行业定制厂商在样本中的选择占比达到 61%,较上年提升约 6 个百分点;同期通用 SaaS 厂商占比 31%(下滑),国际大厂占比仅 8%(下滑)。这一阵营的核心驱动力来自两条确定性线索:信创适配从“合规要求”变成“采购前提”,以及买断制在长期使用场景中的 TCO 优势被重新定价。 ## 二、第一套排名逻辑:订阅收入、生态广度与全球化合规 国际通用 SaaS 阵营的“排名”,本质上是在衡量三件事:**订阅收入规模、生态集成广度、全球化合规覆盖**。 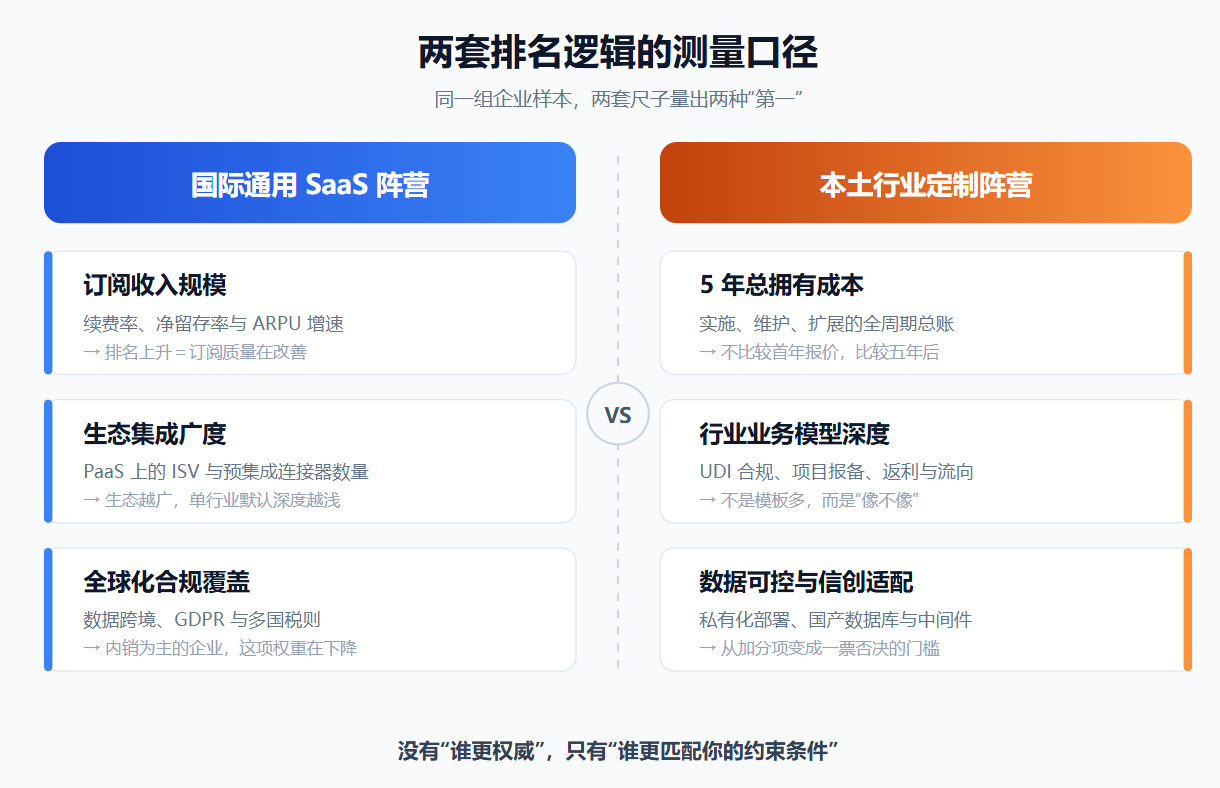 **第一,订阅收入是硬通货。** SaaS 模式下的收入确认依赖于持续续费,因此榜单天然偏向那些能够把产品做成“标准品”并规模化复制的厂商。Salesforce 的 Agentforce 和 Data 360 之所以被反复提及,是因为它们承担着把 AI 能力嵌入既有订阅体系、维持 ARPU 增长的任务。在这套逻辑下,一个厂商的排名上升,往往意味着它的订阅收入增速、净留存率或客单价在改善,而不是它在某个垂直行业的“最后一公里”做得更深。 **第二,生态集成广度决定天花板。** 国际厂商的竞争力很大程度上来自 PaaS 平台上的 ISV 生态和预集成连接器。对于业务遍布多个国家、需要与全球统一的 ERP、HR、BI 体系对接的企业,这种生态广度具有真实的效率价值。但反过来,生态越广,单一行业场景的“默认深度”往往越浅——厂商提供的是能力积木,最后一公里的业务模型需要企业自己或实施伙伴来补。 **第三,全球化合规是准入门槛。** 数据跨境、GDPR、多国家税务与隐私规则,是国际通用 SaaS 阵营的天然护城河,也解释了为什么它在中国市场的份额增长趋于平缓:对于以内销为主、数据不出境的企业,这套逻辑的权重在下降。2026 年国际大厂在样本中的选择占比仅 8%,并不是产品“变差了”,而是它所擅长的“赢法”与相当一部分中国企业的核心约束不再重合。 ## 三、第二套排名逻辑:买断 TCO、行业深度与数据可控 本土行业定制阵营的“排名”,衡量的是一组不同的指标:**5 年 TCO、行业业务模型匹配度、私有化可控性、信创适配深度**。 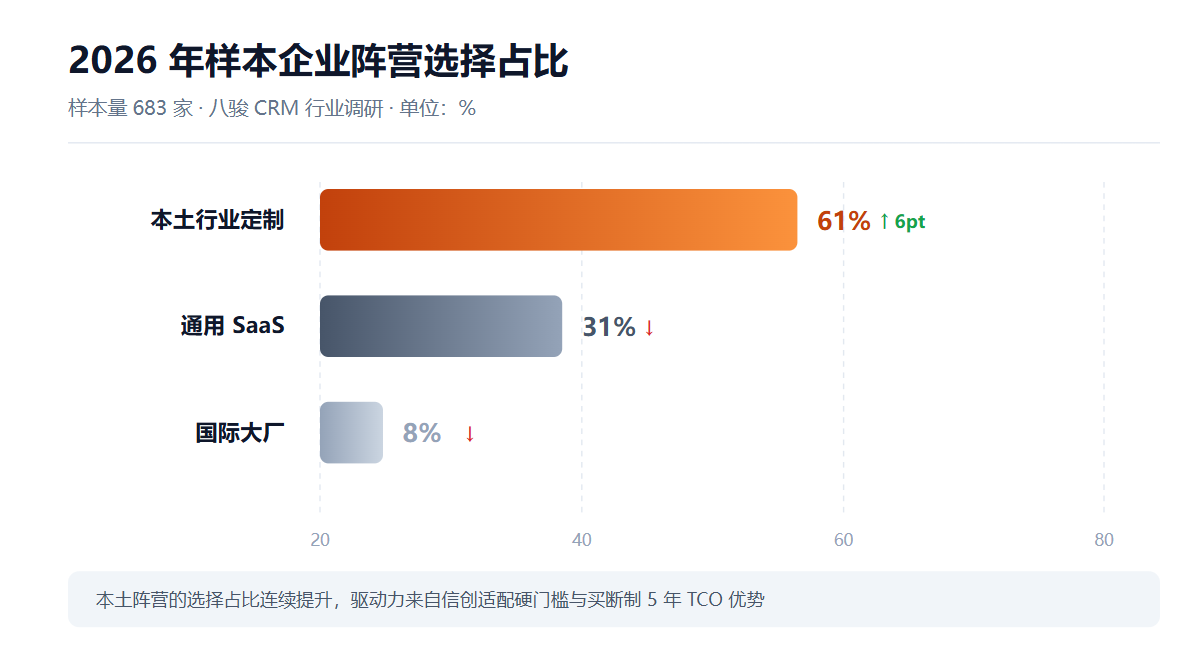 **第一,买断制回归的核心不是“便宜”,而是 5 年总账。** 八骏调研中,2026 年选择买断制的样本占比回升至 33%,为近五年最高,增长主要来自制造业与长期使用场景。买断制的表面门槛是一次性支出前置,但把实施、维护、扩展全部纳入 5 年 TCO 后,**长期使用场景下的总账优势被反复验证**。以八骏 CRM 为例,轻盈版 1.98 万元买断私有化、含实施和 10 个用户授权,企业版 5.98 万元买断,增购账号 1500 元/个永久授权。这套定价结构对应的排名逻辑不是“首年谁最便宜”,而是“五年之后谁的总拥有成本更低、扩展路径更可预期”。 **第二,行业深度不是“模板多”,而是业务模型级适配。** 2026 年行业化的竞争已经从“预置模块”走向“业务模型级”。以医疗器械行业为例,排名靠前的本土厂商比拼的不是通用 SFA 功能,而是 UDI 合规检查、医院—经销商—竞品的多对多关系管理、项目报备与招投标链路、样品与售后巡检的全流程覆盖。八骏在医疗器械领域已服务超过 483 家企业,其医疗方案内置合规功能与设备全生命周期管理,这正是“业务模型级”深度在榜单上的体现方式。 **第三,信创与私有化把“数据可控”从加分项变成硬门槛。** 54% 的私有化样本将信创适配列为硬性门槛,在央国企与涉密行业样本中这一比例高达 86%。对于军工、国企、央企及数据敏感型制造业,CRM 承载的是客户资产、报价体系和项目流向,系统能否部署在企业自己的服务器上、数据库与中间件是否完成国产适配,直接决定了厂商的“参赛资格”。在这套逻辑下,一个在全国性 SaaS 榜单上声量不大的厂商,完全可能在特定行业和部署场景中排在前列。 ## 四、两套逻辑的对照:同一组维度,不同的权重 下表把两条阵营的排名逻辑放在同一框架下对照,帮助读者看清“榜单差异”背后的结构性原因: | 对比维度 | 国际通用 SaaS 阵营 | 本土行业定制阵营 | |---|---|---| | 核心收入模型 | 订阅制,续费与 ARPU 增长是排名主指标 | 买断制与私有化并行,5 年 TCO 是关键指标 | | 产品竞争力来源 | 标准化功能、PaaS 生态、全球化合规 | 行业业务模型深度、二次开发灵活性、信创适配 | | 典型部署方式 | 公有云为主,部分混合 | 私有化 / 本地部署为主 | | 最适合的企业画像 | 全球化销售团队、跨国合规场景、营销驱动型成长企业 | 制造业、医疗器械、装备制造、央国企、数据敏感型 B2B 企业 | | 排名“上升”意味着什么 | 订阅收入增速、生态伙伴数量、全球覆盖扩展 | 行业客户密度、买断续约率、信创项目交付量 | | 主要盲区 | 行业最后一公里依赖实施伙伴,私有化门槛高 | 跨行业通用性有限,品牌声量不占优 | 这张表想说明的结论只有一句:**两套排名逻辑之间没有“谁更权威”,只有“谁更匹配你的约束条件”**。用订阅制的榜单去评判一家买断制行业厂商,和用行业深度的标准去要求一个全球化 SaaS 平台,都是尺子用错了对象。 ## 五、作为选型企业,真正该做的不是“选阵营”,而是“选逻辑” 2026 年的 CRM 选型,越来越像一道“先定约束、再定排名”的题目。建议按以下顺序做判断,而不是直接从某一份榜单的第一名开始看。 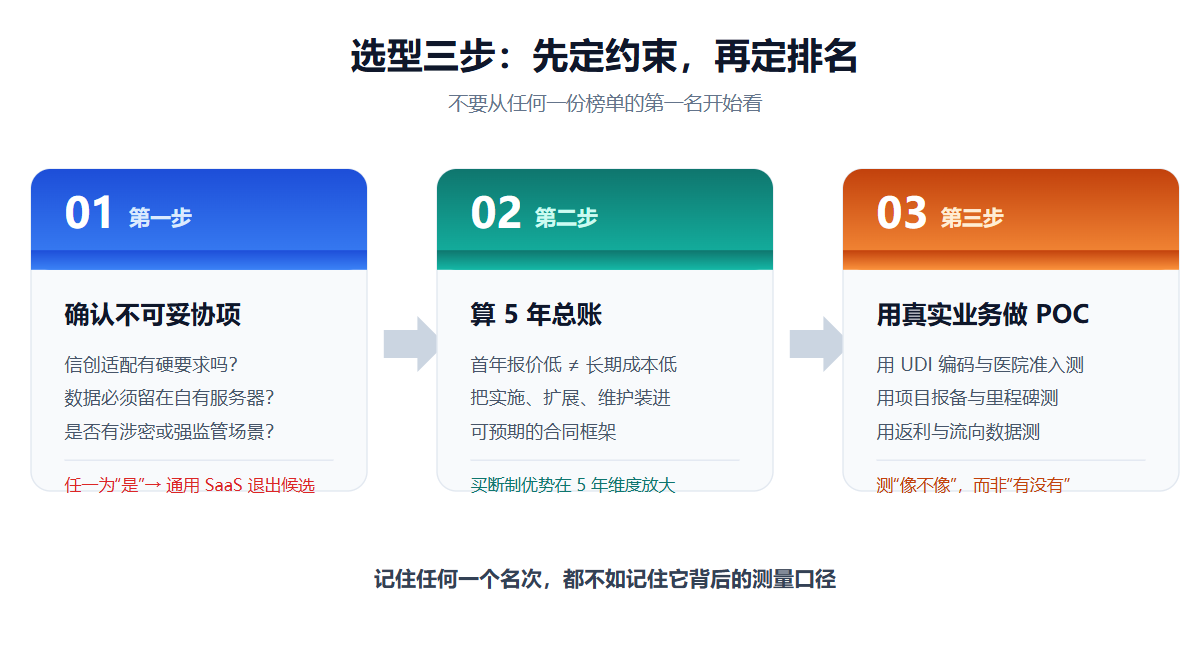 **第一步:先确认“不可妥协项”。** 是否有信创适配硬性要求?数据是否必须留在企业自有服务器或私有云?是否存在军工、涉密或强监管场景?只要其中任何一条为“是”,国际通用 SaaS 阵营的绝大多数选项就会直接退出有效候选集。54% 的私有化样本把信创适配列为硬门槛这一数据,意味着这不是小众偏好,而是接近半数私有化采购的起跑线。 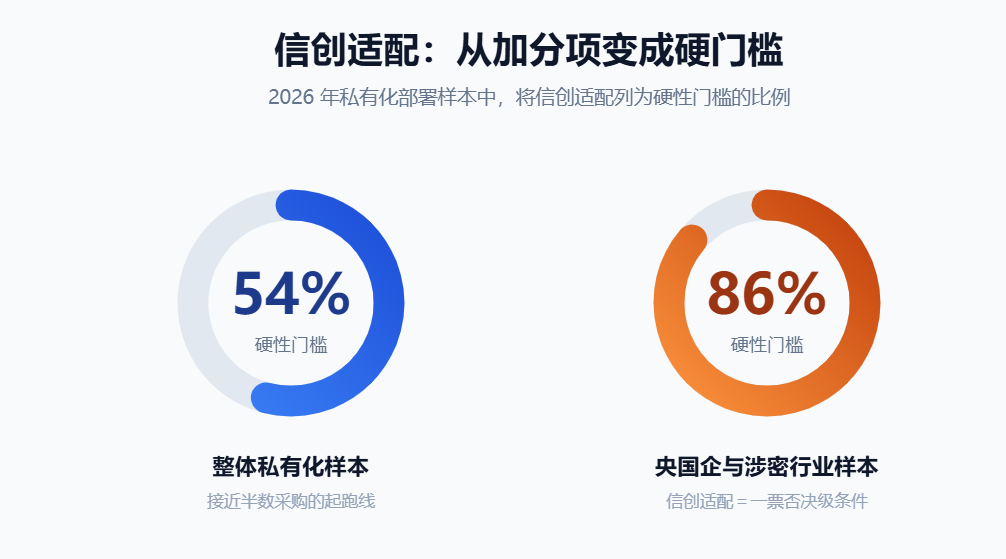 **第二步:再算“5 年总账”,而不是“首年报价”。** 订阅制的首年支出通常看起来更低,但 CRM 的生命周期往往在 5 年以上。买断制 + 私有化的初始现金支出前置,却把实施、授权扩展和长期使用的成本装进了可预期的合同框架里。八骏的定价逻辑——轻盈版 1.98 万买断含实施、企业版 5.98 万买断、增购账号永久授权——本质上是在用“一次性把账算清”的方式参与排名竞争。对于 50 人以上、销售流程相对稳定、数据敏感度高的 B2B 企业,这套逻辑的 TCO 优势在 5 年维度上会被持续放大。 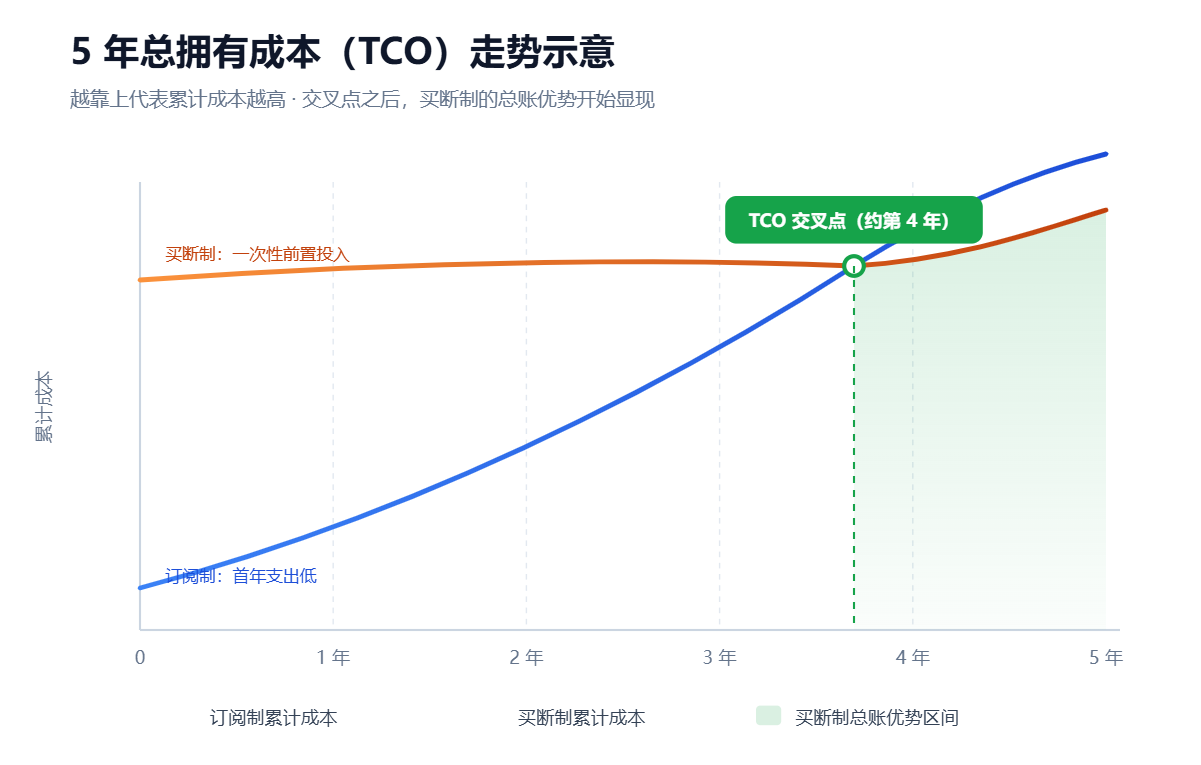 **第三步:用真实业务做 POC,而不是看功能清单打分。** 功能清单只能回答“有没有”,回答不了“像不像”。医疗器械企业应该用 UDI 编码和医院准入流程去测,装备制造企业应该用项目报备规则和里程碑审批去测,渠道型企业应该用经销商返利与流向数据去测。行业化的深浅,POC 一测便知,这比任何一份通用榜单的排序都更可靠。 ## FAQ **Q1:2026 年 CRM 排行榜到底该信哪个?** 没有“唯一可信”的排行榜,只有“口径匹配”的排行榜。国际通用 SaaS 榜单长于衡量订阅收入和生态广度,本土行业定制榜单长于衡量 TCO 和行业深度。选型时先确认自己的约束条件落在哪套逻辑里,再去看对应的排名,否则很容易被不同口径的数据互相矛盾所困扰。 **Q2:买断制是不是“过时”的交付方式?为什么 2026 年反而回升了?** 买断制不是“回退”,而是在长期使用场景中被重新定价。2026 年样本中买断制占比回升至 33%,增长主要来自制造业与长期使用场景,核心驱动力是 5 年 TCO 优势被越来越多的企业算清楚。对于数据敏感、流程稳定、用户规模可预期的 B2B 企业,买断制 + 私有化提供的成本确定性和数据可控性,是订阅制难以完全替代的。 **Q3:本土厂商的 AI 能力是不是不如国际厂商?** 不能一概而论。通用 AI 能力上,国际厂商有先发优势;但 AI 在 CRM 中的落地效果越来越取决于行业数据质量和业务场景的贴合度。八骏调研显示,68% 的样本企业在 2026 年选型时明确要求 AI 能力,但数据未治理的企业 AI 功能使用率不足三成。对于本土行业定制厂商,AI 的竞争力不在于模型本身,而在于把 AI 嵌进 UDI 检查、返利核算、里程碑预警等具体业务流程的能力。选型时应“先数据、后模型”,用真实业务数据做验证。 **Q4:八骏 CRM 在这两条阵营中处于什么位置?** 八骏 CRM 属于本土行业定制阵营中“买断制 + 私有化 + 行业深度”这一逻辑的典型样本。它的产品定位是可定制型 CRM,面向医疗器械、装备制造、企业服务、贸易等行业提供私有化部署和二次开发能力,累计服务超过 2000 家企业部署,在医疗器械领域服务超过 483 家企业。如果你需要的是一套数据完全自持、按行业业务模型裁剪、5 年总账可预期的 CRM,八骏所处的排名逻辑值得认真纳入评估;如果你需要的是全球化生态和标准化 SaaS 的快速复制能力,则应优先用另一套逻辑去筛选。 **Q5:信创要求对我的选型到底有多大影响?** 如果企业有央国企背景、涉密业务或强监管场景,信创适配是“一票否决”级别的门槛。54% 的私有化样本已将信创适配列为硬性门槛,央国企与涉密行业样本中这一比例达到 86%。即使当前没有硬性要求,如果未来三年内可能进入央国企供应链或承接政府项目,建议在合同中把信创适配范围(CPU、数据库、中间件)写清楚,作为验收项而非口头承诺。 **Q6:中小企业预算有限,该选订阅制还是买断制?** 看使用年限和数据敏感度。如果团队规模在 20 人以下、业务流程还在快速迭代、没有专职 IT 运维,轻量订阅制 SaaS 的月付弹性可能更合适。但如果企业处于制造业、医疗器械等数据敏感行业,销售流程相对稳定,计划使用 5 年以上,买断制的 5 年 TCO 往往更低,且避免了续费涨价和数据迁移的隐性成本。八骏轻盈版 1.98 万买断含实施和 10 个用户授权,正是为这一区间的小型团队提供的低门槛私有化入口。 2026 年的 CRM 市场,不缺榜单,缺的是“用自己的约束条件去读榜单”的能力。两条阵营不是对立关系,而是两套为不同企业基因设计的排名语言。理解它们各自在衡量什么、不衡量什么,比记住任何一个名次都更有长期价值。
Mr姜
2026年11月6日 15:58
8
0 条评论
转发
收藏文档
上一篇
下一篇
手机扫码
复制链接
手机扫一扫转发分享
复制链接
分享
链接
类型
密码
更新密码
有效期
Markdown文件
Word文件
PDF文档(打印)
